In questa guida proponiamo un fac simile autocertificazione IVA agevolata 4% Word e PDF editabile e spieghiamo come utilizzare questo documento.
Indice
Come si Compila l’Autocertificazione IVA Agevolata 4%
La dichiarazione IVA agevolata 4% è un documento con cui l’acquirente o il committente comunica al venditore o all’impresa i presupposti per applicare l’aliquota ridotta a una determinata operazione e ne richiede l’applicazione in fattura. Non si tratta della dichiarazione IVA annuale presentata dai soggetti passivi, ma di una dichiarazione del cliente relativa a uno specifico acquisto o contratto. Il documento aiuta il fornitore a raccogliere gli elementi necessari per fatturare correttamente, ma non attribuisce da solo il diritto all’agevolazione: devono ricorrere i requisiti previsti dalla legge e deve essere disponibile la documentazione richiesta per quella particolare operazione.
L’aliquota del 4% non è generale, ma si applica solo ai beni e servizi espressamente previsti dalla disciplina IVA. Il riferimento fondamentale è il D.P.R. 26 ottobre 1972, n. 633, e in particolare la Tabella A, Parte II, che individua una serie di operazioni soggette all’aliquota del 4%. In quella Tabella compaiono, tra le fattispecie più rilevanti per cui nella pratica si usa una dichiarazione del cliente, le cessioni di determinate case di abitazione con specifiche condizioni, alcune prestazioni di appalto legate alla costruzione di fabbricati agevolati.
Dal punto di vista giuridico formale, occorre distinguere la richiesta di applicazione dell’aliquota ridotta dalle eventuali dichiarazioni sostitutive che la accompagnano. Quando la disciplina applicabile consente di attestare requisiti mediante una dichiarazione sostitutiva dell’atto di notorietà, il riferimento è l’articolo 47 del D.P.R. 28 dicembre 2000, n. 445: il dichiarante attesta stati, qualità personali o fatti di propria diretta conoscenza e ne assume la responsabilità. L’articolo 76 del medesimo decreto prevede conseguenze penali per le dichiarazioni mendaci e l’uso di atti falsi nei casi disciplinati dal Testo unico. Il richiamo a queste norme non consente però di sostituire indistintamente certificazioni sanitarie, documentazione tecnica o dichiarazioni che devono essere rese in un determinato atto. Se l’agevolazione non spetta, possono inoltre essere recuperate le imposte dovute, con interessi e sanzioni secondo la disciplina applicabile.
Sul contenuto, una dichiarazione IVA agevolata 4% deve identificare chiaramente il dichiarante e l’operazione a cui si riferisce, indicare la base normativa dell’agevolazione e descrivere i presupposti che consentono l’applicazione dell’aliquota ridotta. È prassi includere dati anagrafici e codice fiscale del dichiarante, dati del fornitore, riferimenti dell’immobile o del bene, come indirizzo ed estremi catastali se pertinenti, gli estremi del contratto, del preventivo o dell’ordine e una formula con cui si richiede l’applicazione dell’aliquota agevolata. Nella prassi edilizia e impiantistica, è frequente allegare anche copia del titolo abilitativo o della pratica edilizia, quando previsti per l’intervento, perché questo aiuta l’impresa a documentare la natura dei lavori. La dichiarazione deve essere datata e sottoscritta e accompagnata dagli allegati richiesti per il caso concreto.
Uno degli ambiti più noti è quello della prima casa in operazioni soggette a IVA, come l’acquisto da un’impresa che vende l’immobile con applicazione dell’imposta. Per la cessione dell’abitazione il riferimento è il n. 21 della Tabella A, Parte II, allegata al D.P.R. 633/1972. L’aliquota del 4% può applicarsi alle abitazioni classificate o classificabili in categorie diverse da A/1, A/8 e A/9, anche non ultimate purché permanga l’originaria destinazione, quando ricorrono le condizioni della nota II-bis all’articolo 1 della Tariffa, Parte I, allegata al D.P.R. 131/1986. Le dichiarazioni richieste devono risultare dall’atto di acquisto; un modulo consegnato al venditore non sostituisce questo adempimento.
Tra le condizioni da verificare vi è quella relativa al Comune in cui si trova l’immobile: nell’ipotesi ordinaria l’acquirente deve avere lì la residenza oppure impegnarsi a trasferirla entro 18 mesi dall’acquisto. Il termine non decorre dall’ultimazione dei lavori dell’abitazione acquistata in costruzione. La legge contempla anche condizioni alternative, come lo svolgimento della propria attività nel Comune. Quanto alle altre abitazioni, la disciplina distingue il possesso esclusivo o in comunione con il coniuge dei diritti di proprietà, usufrutto, uso o abitazione su un’altra casa nello stesso Comune dal possesso, anche per quote e in comunione legale, di proprietà, usufrutto, uso, abitazione o nuda proprietà su un’altra casa acquistata con le agevolazioni sul territorio nazionale. I requisiti sono illustrati nella guida dell’Agenzia delle Entrate all’acquisto della casa.
Il possesso di una casa già acquistata con l’agevolazione non impedisce sempre un nuovo acquisto agevolato. Nella compravendita, il comma 4-bis della nota II-bis consente di acquistare la nuova abitazione impegnandosi ad alienare quella precedentemente agevolata entro due anni dal nuovo acquisto, rispettando le altre condizioni previste. Il termine è stato portato da uno a due anni dall’articolo 1, comma 116, della legge 30 dicembre 2024, n. 207. Questa possibilità non si estende automaticamente a qualsiasi altra abitazione posseduta. Se si utilizza tale previsione, la dichiarazione deve indicare la situazione effettiva e l’impegno ad alienare, senza attestare falsamente di non possedere altre case agevolate.
Per l’appalto relativo alla costruzione della prima casa, invece, il riferimento è il n. 39 della Tabella A, Parte II, che richiama le condizioni del n. 21. Non è quindi corretto indicare soltanto il n. 21 come norma che agevola le prestazioni dell’impresa costruttrice. La dichiarazione deve identificare il contratto di appalto, l’immobile da realizzare e i requisiti del committente, oltre alla classificazione catastale prevista per l’abitazione, che non deve rientrare nelle categorie A/1, A/8 o A/9. Requisiti e impegni devono essere riferiti alla costruzione oggetto dell’appalto, senza copiare automaticamente formule e scadenze predisposte per una compravendita. Il fatto che i lavori riguardino la prima casa non comporta, da solo, l’applicazione del 4% a qualsiasi intervento di manutenzione o ristrutturazione.
Va distinta anche la semplice fornitura di beni destinati alla costruzione. Il n. 24 della Tabella A, Parte II, riguarda i beni finiti forniti per la costruzione dei fabbricati agevolati individuati dalla norma, tra cui quelli con i requisiti della legge 408/1949, comunemente chiamati fabbricati Tupini. Si tratta di beni che conservano una propria individualità anche dopo l’incorporazione nell’edificio, come infissi e sanitari; sono escluse le materie prime e semilavorate. In questo caso devono essere documentate la natura dei beni e la loro destinazione alla costruzione agevolata: la sola dichiarazione di possedere i requisiti prima casa non basta a giustificare il 4% su qualsiasi materiale acquistato.
Sempre in ambito edilizio occorre distinguere la prima casa dagli interventi per le barriere architettoniche. Il n. 41-ter della Tabella A, Parte II, prevede l’aliquota del 4% per le prestazioni dipendenti da contratti di appalto aventi a oggetto opere direttamente finalizzate al superamento o all’eliminazione delle barriere architettoniche. La dichiarazione consegnata all’impresa deve quindi identificare l’immobile e descrivere l’intervento, con eventuale indicazione della pratica edilizia quando necessaria. Occorre verificare anche le caratteristiche tecniche dell’opera rispetto alla disciplina sulle barriere architettoniche, in particolare al D.M. 236/1989.
Un punto da considerare è la gestione delle variazioni o della perdita dei requisiti dopo l’emissione della fattura. È utile comunicare tempestivamente le circostanze rilevanti, ma la regolarizzazione non avviene sempre mediante una fattura integrativa del fornitore. L’articolo 26 del D.P.R. 633/1972 disciplina le variazioni dell’imponibile o dell’imposta, comprese le rettifiche degli errori di fatturazione. Per la decadenza dalle agevolazioni prima casa relative all’acquisto dell’immobile, invece, la nota II-bis prevede il recupero della differenza d’imposta nei confronti dell’acquirente da parte dell’Agenzia delle Entrate, con le conseguenze previste per il caso concreto. Occorre quindi distinguere un errore nell’aliquota fatturata dalla successiva decadenza dal beneficio. Eventuali clausole con cui il cliente si impegna a rimborsare determinati oneri al fornitore non modificano gli obblighi tributari stabiliti dalla legge.
Quanto al momento della presentazione, è opportuno fornire al venditore o all’impresa la dichiarazione e gli altri documenti necessari prima della fatturazione, compresa quella degli acconti. Nei lavori edilizi o negli appalti, la documentazione viene normalmente consegnata in fase di contratto o di ordine, oppure prima del primo stato di avanzamento lavori. Nell’acquisto di un immobile, le dichiarazioni previste per il beneficio prima casa devono essere coordinate con il preliminare, gli eventuali acconti e l’atto notarile. La mancata consegna preventiva di un modulo separato non determina, in ogni situazione, la perdita definitiva dell’agevolazione: l’eventuale possibilità di integrare la documentazione o correggere la fatturazione deve essere verificata secondo la disciplina applicabile. Per veicoli e ausili devono essere rispettati i requisiti documentali e i tempi previsti dalle rispettive agevolazioni.
In termini di buone prassi, una dichiarazione IVA agevolata 4% dovrebbe sempre essere specifica e verificabile: deve richiamare il numero della Tabella A, Parte II, o l’altra disposizione pertinente e indicare chiaramente quali requisiti sono soddisfatti, evitando formule vaghe. Deve inoltre essere coerente con la documentazione allegata e con quanto risulta dagli atti collegati, come un permesso di costruire, una SCIA o CILA, la documentazione sanitaria oppure le dichiarazioni rese nel rogito. Conservare una copia firmata, con gli allegati, è utile sia per il cliente sia per il fornitore, perché consente di ricostruire l’operazione e i presupposti dell’aliquota applicata.
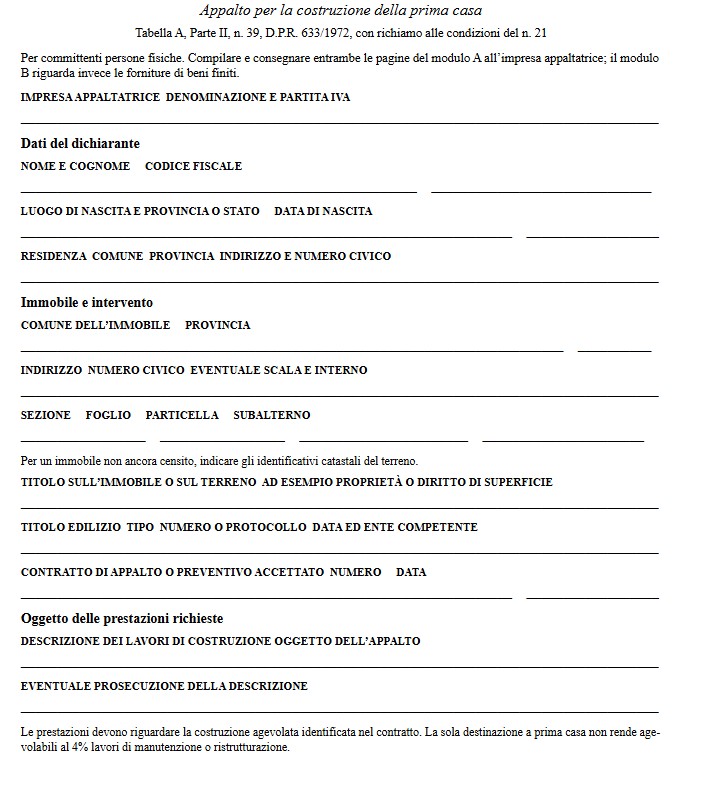
Modello Autocertificazione IVA Agevolata 4% Word da Scaricare
Il fac simile autocertificazione IVA agevolata 4% Word può essere scaricato e modificato sul proprio computer.
Fac Simile Autocertificazione IVA Agevolata PDF 4% Editabile
Il modulo autocertificazione IVA agevolata 4% PDF editabile contiene campi compilabili.
Funzionario nella Pubblica Amministrazione. Ho creato questo sito per aiutare i cittadini che vogliono utilizzare uno strumento utile come l’autocertificazione nel modo giusto.