In questa pagina mettiamo a disposizione un modello di autocertificazione per errato bonifico ristrutturazione Word e Pdf editabile da compilare e stampare.
Indice
Come Compilare l’Autocertificazione per Errato Bonifico Ristrutturazione
Quando si parla di “autocertificazione per errato bonifico ristrutturazione” ci si riferisce, nella prassi, a una dichiarazione sostitutiva di atto di notorietà che permette, alle condizioni indicate dall’Agenzia delle Entrate, di conservare la detrazione fiscale quando il pagamento non è stato eseguito con un bonifico correttamente compilato. Il punto di partenza è capire perché il bonifico, per i lavori agevolati, deve essere specifico. Per la detrazione relativa al recupero del patrimonio edilizio, il pagamento ordinariamente richiesto è il bonifico bancario o postale parlante, cioè un bonifico che contiene le informazioni necessarie a collegare con chiarezza il pagamento alla spesa agevolata e a consentire a banca o Poste di applicare la ritenuta prevista dalla normativa.
In particolare, nella ricostruzione sistematica dell’Agenzia delle Entrate, contenuta nella circolare 17/E del 26 giugno 2023, parte terza, viene ricordato che nel bonifico dedicato devono risultare la causale del versamento da cui si evinca che il pagamento è effettuato per interventi che danno diritto alla detrazione, il codice fiscale del beneficiario della detrazione e la partita IVA o il codice fiscale del soggetto che riceve il pagamento. La compilazione corretta permette a banca o Poste di operare una ritenuta a titolo di acconto dell’imposta dovuta dal beneficiario del pagamento, introdotta dall’articolo 25 del DL 78/2010. La misura della ritenuta è stata variata più volte nel tempo; dal 1° marzo 2024, per effetto della legge di bilancio 2024, l’aliquota è stata elevata dall’8% all’11%.
In presenza di un bonifico errato, il concetto chiave utilizzato dalla prassi è l’effetto dell’errore: se la compilazione incompleta o non corretta pregiudica in modo definitivo la possibilità per banca o Poste di applicare la ritenuta, il rimedio ordinario consiste nel ripetere il pagamento con un bonifico compilato correttamente. Questo principio è riportato nella circolare 17/E 2023, che richiama anche la risoluzione 55/E del 2012. La stessa prassi prevede però una soluzione nei casi in cui la ripetizione del pagamento non sia possibile.
Se per errore non sono stati indicati nel bonifico tutti i dati richiesti e non è stato possibile ripetere il pagamento, la detrazione può essere riconosciuta, ferme restando le altre condizioni, se il contribuente possiede una dichiarazione sostitutiva di atto di notorietà rilasciata dall’impresa che ha ricevuto l’accredito. Con questa dichiarazione l’impresa attesta che i corrispettivi accreditati sono stati correttamente contabilizzati ai fini della loro imputazione nella determinazione del reddito d’impresa. La documentazione deve essere esibita al professionista abilitato o al CAF in sede di predisposizione della dichiarazione dei redditi e, su richiesta, agli uffici dell’amministrazione finanziaria.
Il chiarimento, introdotto dalla circolare 43/E del 18 novembre 2016, riguarda anche il bonifico compilato in modo tale da non consentire a banca o Poste di adempiere correttamente all’obbligo di ritenuta. Può quindi interessare il pagamento eseguito con bonifico ordinario anziché parlante: quando non è possibile ripeterlo, la fruizione del beneficio non è automaticamente esclusa se il percettore attesta la ricezione delle somme e la loro corretta contabilizzazione ai fini fiscali.
A questo punto occorre chiarire chi deve sottoscrivere il documento. La dichiarazione sulla contabilizzazione deve provenire dall’impresa che ha incassato il bonifico. Il contribuente che ha pagato la richiede, la conserva e la utilizza come prova documentale in caso di controlli o per consentire al CAF o al professionista di verificare la spettanza della detrazione. La ricevuta del bonifico e la fattura documentano il pagamento e la prestazione; la dichiarazione dell’impresa attesta invece il trattamento contabile e fiscale dell’incasso quando la ritenuta non è stata operata per l’errore di compilazione.
Dal punto di vista giuridico, la dichiarazione sostitutiva di atto di notorietà è disciplinata dall’articolo 47 del D.P.R. 445/2000 e riguarda stati, qualità personali o fatti a diretta conoscenza dell’interessato. Il riferimento da utilizzare per questo documento è quindi l’articolo 47, con le modalità di sottoscrizione previste dall’articolo 38. L’articolo 76 prevede conseguenze penali per chi rilascia dichiarazioni mendaci, forma atti falsi o ne fa uso. La dichiarazione che l’impresa rilascia deve essere vera, verificabile e coerente con la propria contabilità e con il trattamento fiscale dell’incasso.
In concreto, la dichiarazione può essere redatta su carta intestata dell’impresa oppure su carta semplice, purché identifichi chiaramente il soggetto dichiarante e l’impresa per conto della quale viene resa. Deve essere firmata dal titolare, dal legale rappresentante o da un soggetto munito dei necessari poteri e a conoscenza dei fatti dichiarati. Deve inoltre richiamare l’articolo 47 del D.P.R. 445/2000 e la consapevolezza delle responsabilità previste in caso di dichiarazioni non veritiere.
Dal punto di vista contenutistico deve essere possibile ricostruire senza ambiguità quale pagamento riguarda la dichiarazione: occorre identificare il bonifico, con data, importo, ordinante e beneficiario, e collegarlo alla fattura o alle fatture cui si riferisce, indicando numero, data e oggetto della prestazione. Possono essere riportati anche il codice identificativo dell’operazione, come CRO o TRN, e i riferimenti al cantiere o all’immobile, se utili a evitare equivoci.
Deve poi essere presente l’attestazione centrale richiesta dalla prassi, cioè che i corrispettivi accreditati sono stati correttamente contabilizzati ai fini della determinazione del reddito d’impresa. La formulazione deve corrispondere al regime effettivamente adottato: la contabilità ordinaria non è una condizione generale per utilizzare questo rimedio. Non bisogna quindi sottoscrivere formule prestampate che attribuiscono all’impresa un regime contabile, una registrazione o una liquidazione IVA non corrispondenti alla realtà.
È utile descrivere l’errore e le circostanze che hanno impedito di ripetere il bonifico, limitandosi ai fatti di cui il dichiarante ha diretta conoscenza. La prassi non impone una formula prestabilita per questa spiegazione: l’attestazione essenziale dell’impresa resta quella relativa alla ricezione e alla corretta contabilizzazione delle somme.
La dichiarazione deve riportare luogo, data e firma. Nella normale consegna al contribuente di una dichiarazione firmata a mano, da conservare per il CAF o per i controlli fiscali, occorre allegare una copia non autenticata del documento d’identità del sottoscrittore. Per la produzione alla pubblica amministrazione, l’articolo 38 del D.P.R. 445/2000 consente infatti la sottoscrizione in presenza del dipendente addetto oppure la presentazione della dichiarazione sottoscritta insieme alla copia del documento. Per un documento informatico restano applicabili le modalità di sottoscrizione e identificazione previste dalla normativa vigente, compresa la firma digitale.
Sul piano operativo, conviene intervenire appena ci si accorge dell’errore, perché il rimedio ordinario è la ripetizione del pagamento con bonifico corretto. In molti casi ciò si realizza attraverso la restituzione della somma e l’esecuzione di un nuovo bonifico parlante, d’accordo con l’impresa. Occorre conservare anche la documentazione della restituzione e del nuovo pagamento, in modo da ricostruire correttamente l’operazione.
Quando non è possibile ripetere il bonifico, si ricorre alla dichiarazione del beneficiario dell’accredito. La prassi citata non individua però un elenco di situazioni automaticamente sufficienti a dimostrare tale impossibilità: la conclusione del rapporto contrattuale, il tempo trascorso o le difficoltà contabili non devono essere presentati come cause che, da sole, garantiscono l’accesso al rimedio. Occorre valutare le circostanze effettive. La circolare 17/E 2023 chiarisce inoltre che l’amministrazione, in sede di controllo, verifica se il comportamento è stato posto in essere per eludere la normativa relativa all’applicazione della ritenuta.
Non tutti gli errori richiedono gli stessi adempimenti. Nella circolare 17/E 2023, per esempio, è ricordato che, se per mero errore materiale sono stati riportati i riferimenti normativi della detrazione per la riqualificazione energetica pur trattandosi di recupero del patrimonio edilizio, la detrazione può essere comunque riconosciuta senza ulteriori adempimenti. Prima di ripetere il pagamento o richiedere la dichiarazione, conviene quindi verificare se è stato utilizzato l’apposito bonifico per detrazioni, quali dati risultano dalla contabile e se l’errore ha impedito l’applicazione della ritenuta.
Resta fondamentale l’insieme dei documenti. La dichiarazione sostitutiva deve essere conservata con le fatture, la prova del pagamento, come contabile del bonifico ed eventuale estratto conto, e la restante documentazione richiesta per l’intervento. Contratto o ordine e, quando previsti, titoli abilitativi e comunicazioni edilizie permettono di ricostruire l’operazione. Questo insieme di documenti consente al CAF o al professionista di valutare correttamente la spettanza della detrazione e all’amministrazione finanziaria di effettuare i controlli.
La dichiarazione sostitutiva per bonifico errato riguarda l’anomalia nel pagamento e non sana la mancanza dei requisiti sostanziali dell’agevolazione. Se, per esempio, manca una fattura valida o l’intervento non rientra tra quelli agevolabili, la dichiarazione dell’impresa non rende detraibile la spesa. Anche un pagamento accreditato a un soggetto diverso dal fornitore richiede una verifica specifica dei rapporti e dei documenti dell’operazione.
Analogamente, il rimedio previsto per il bonifico errato non può essere esteso automaticamente a pagamenti in contanti o effettuati con altri strumenti non ammessi per la specifica agevolazione. Occorre verificare la disciplina applicabile al singolo caso. La dichiarazione attesta la ricezione e la contabilizzazione delle somme, ma non sostituisce tutti gli altri adempimenti richiesti per beneficiare della detrazione.
Un’ultima attenzione riguarda i soggetti: i chiarimenti citati utilizzano le espressioni “impresa” e “reddito d’impresa”. Se il beneficiario è un professionista, per esempio un tecnico che ha svolto prestazioni collegate ai lavori, occorre verificare con il CAF o con il consulente fiscale l’applicabilità del rimedio alla specifica situazione e la formulazione dell’attestazione. Non è corretto limitarsi a sottoscrivere un modello per società o imprese che descriva registrazioni contabili estranee al regime del professionista.
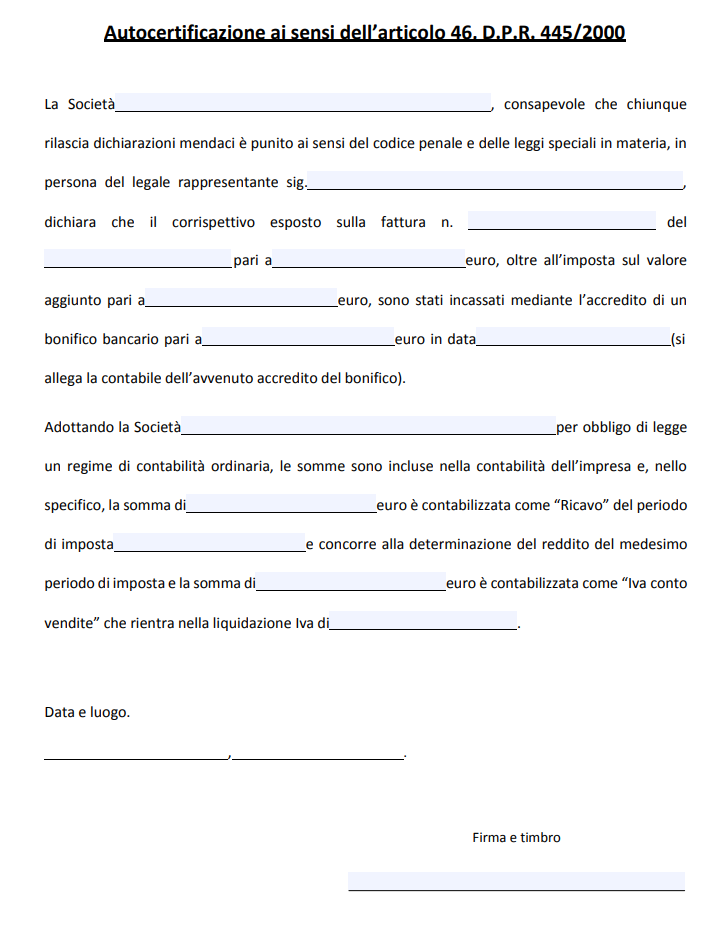
Modello Autocertificazione per Errato Bonifico Ristrutturazione Word
Il modello autocertificazione per errato bonifico ristrutturazione editabile presente in questa sezione è disponibile in formato Word. Può essere scaricato e modificato per predisporre la dichiarazione dell’impresa che ha ricevuto il pagamento.
Prima dell’utilizzo, occorre verificare che le indicazioni sulla contabilizzazione e sull’IVA corrispondano al regime effettivo dell’impresa, completare i dati identificativi del firmatario e allegare il documento d’identità quando la dichiarazione viene consegnata con firma autografa.
Fac Simile Autocertificazione per Errato Bonifico Ristrutturazione PDF
Il modulo autocertificazione per errato bonifico ristrutturazione PDF editabile può essere scaricato e compilato inserendo i dati indicati in precedenza. Il file contiene una formula riferita a una società in contabilità ordinaria, prima di sottoscriverlo è necessario correggere il riferimento normativo e verificare la corrispondenza delle dichiarazioni con la propria situazione. Se il programma utilizzato consente di compilare soltanto i campi senza modificare il testo fisso, occorre predisporre la dichiarazione partendo dal modello Word e apportando le correzioni indicate.
Funzionario nella Pubblica Amministrazione. Ho creato questo sito per aiutare i cittadini che vogliono utilizzare uno strumento utile come l’autocertificazione nel modo giusto.