In questa guida proponiamo un fac simile dichiarazione sostitutiva atto di notorietà Word e PDF editabile e spieghiamo come utilizzare questo documento.
Indice
Come Compilare la Dichiarazione Sostitutiva Atto di Notorietà
La dichiarazione sostitutiva dell’atto di notorietà è uno strumento giuridico previsto dal Testo unico sulla documentazione amministrativa (D.P.R. 28 dicembre 2000, n. 445) che consente a una persona di attestare, sotto la propria responsabilità, stati, qualità personali o fatti che siano a sua diretta conoscenza, senza dover ricorrere all’atto di notorietà tradizionale ricevuto da un pubblico ufficiale. La norma di riferimento è l’articolo 47 del D.P.R. 445/2000, che stabilisce proprio la sostituzione dell’atto di notorietà con una dichiarazione resa e sottoscritta dall’interessato, rispettando le modalità di sottoscrizione e presentazione indicate dal medesimo Testo unico.
Per comprenderne bene il funzionamento, è utile collocarla nel sistema complessivo delle “dichiarazioni sostitutive”. Nel D.P.R. 445/2000 esistono infatti, in sintesi, due strumenti “cugini” ma non identici: da un lato la dichiarazione sostitutiva di certificazione (art. 46), che serve per sostituire certificati relativi a dati tipicamente già “certificabili” dalla pubblica amministrazione; dall’altro lato la dichiarazione sostitutiva dell’atto di notorietà (art. 47), che ha un raggio più ampio e si usa quando si devono attestare fatti o circostanze non ricomprese nell’elenco dell’art. 46, purché siano a diretta conoscenza del dichiarante e non ricadano nelle esclusioni previste dalla legge. Questa distinzione è importante perché, nella pratica, molte persone chiamano autocertificazione qualsiasi dichiarazione sostitutiva, ma la base normativa cambia e, di conseguenza, cambiano anche alcuni aspetti di contenuto e di impostazione del testo.
La dichiarazione sostitutiva di atto di notorietà viene utilizzata soprattutto quando non si tratta semplicemente di dichiarare un dato anagrafico o uno stato standard, come residenza o stato di famiglia, ma quando occorre attestare un fatto concreto, spesso collegato a un procedimento amministrativo o a un rapporto con un soggetto che richiede un’assunzione di responsabilità formale. Può accadere, per esempio, nei rapporti con uffici pubblici per pratiche che richiedono di dichiarare la conformità di una copia a un originale, la circostanza di essere a conoscenza di determinate situazioni rilevanti per ottenere un beneficio, o l’esistenza di un requisito di cui non esiste un certificato “tipico” immediatamente sostitutivo. Per la conformità delle copie occorre però rispettare l’art. 19: la dichiarazione riguarda atti o documenti conservati o rilasciati da una pubblica amministrazione, pubblicazioni, titoli di studio o di servizio e documenti fiscali che i privati devono obbligatoriamente conservare. Non è quindi una modalità utilizzabile indistintamente per qualsiasi documento. Un aspetto spesso poco considerato ma molto utile è che l’art. 47 consente che la dichiarazione, resa nell’interesse proprio del dichiarante, possa riguardare anche stati, qualità personali e fatti relativi ad altri soggetti, a condizione che il dichiarante ne abbia diretta conoscenza: questo consente, in alcune procedure, di dichiarare circostanze che coinvolgono familiari o terzi senza dover moltiplicare documenti, fermo restando che la responsabilità resta personale e che la “diretta conoscenza” non può essere presunta o inventata.
Il contesto in cui la dichiarazione sostitutiva dell’atto di notorietà esprime al massimo la sua funzione è il rapporto con la pubblica amministrazione e con i gestori di pubblici servizi. Dal 1° gennaio 2012, con l’entrata in vigore delle modifiche introdotte dall’art. 15 della legge 12 novembre 2011, n. 183, è stata rafforzata la decertificazione: nei rapporti con la PA devono essere utilizzate le dichiarazioni sostitutive e l’acquisizione d’ufficio dei dati, nei limiti previsti dalla legge. I certificati amministrativi relativi a stati, qualità personali e fatti sono utilizzabili nei rapporti tra privati; nei rapporti con gli organi della pubblica amministrazione e con i gestori di pubblici servizi sono sostituiti dalle dichiarazioni previste dagli articoli 46 e 47, ferme le eccezioni di legge. Quando si applicano queste disposizioni, l’amministrazione non può pretendere un certificato al posto della dichiarazione sostitutiva o dell’acquisizione d’ufficio. La semplificazione non elimina i controlli, che possono essere svolti anche successivamente alla presentazione della dichiarazione.
Anche i privati sono tenuti ad accettare le dichiarazioni sostitutive nei casi previsti dal D.P.R. 445/2000. Dal 15 settembre 2020, l’art. 30-bis del D.L. 76/2020, convertito dalla legge 120/2020, ha eliminato dall’art. 2 il riferimento al loro consenso. Questo obbligo non elimina però le differenze nelle modalità di sottoscrizione tra dichiarazioni sostitutive di certificazione e dichiarazioni sostitutive dell’atto di notorietà.
Per le dichiarazioni sostitutive dell’atto di notorietà destinate alla pubblica amministrazione o ai gestori di pubblici servizi, la regola ordinaria è quella dell’art. 38 del D.P.R. 445/2000: si firma in presenza del dipendente addetto oppure si presenta la dichiarazione già sottoscritta insieme a una copia non autenticata del documento di identità del dichiarante. Per l’invio telematico si applica l’art. 65 del Codice dell’amministrazione digitale, che prevede diverse modalità valide, tra cui la firma digitale, l’identificazione mediante SPID, CIE o CNS e la trasmissione della dichiarazione sottoscritta accompagnata dalla copia del documento. La copia del documento di identità non è quindi un allegato sempre necessario quando si utilizza un’altra modalità valida prevista dalla norma. Occorre seguire le istruzioni del servizio e verificare che la procedura scelta consenta di attribuire la dichiarazione al suo autore.
Quando invece la dichiarazione sostitutiva dell’atto di notorietà è destinata a un soggetto privato, l’art. 21, comma 2, prevede l’autenticazione della sottoscrizione da parte di un pubblico ufficiale abilitato, ad esempio un funzionario comunale incaricato. La stessa disposizione riguarda le istanze o dichiarazioni presentate alla PA o ai gestori di pubblici servizi per la riscossione di benefici economici da parte di terzi. Come chiariscono anche le indicazioni sulle dichiarazioni sostitutive e sull’autenticazione della firma, questi casi vanno distinti dalla normale presentazione alla PA. Per l’autentica cartacea si firma davanti al pubblico ufficiale: allegare una fotocopia del documento di identità non sostituisce l’autenticazione. Prima di utilizzare il modello occorre quindi individuare il destinatario e lo scopo della dichiarazione.
Sul piano dei contenuti, la dichiarazione sostitutiva dell’atto di notorietà deve essere scritta in modo da non lasciare dubbi su chi dichiara, su quale fatto viene dichiarato e su quale rapporto esiste tra quel fatto e la finalità per cui la dichiarazione è richiesta. È sempre opportuno indicare i dati identificativi del dichiarante (nome, cognome, luogo e data di nascita, residenza, codice fiscale), specificare l’oggetto della dichiarazione con un testo comprensibile e verificabile, e collocare temporalmente i fatti dichiarati quando il tempo è rilevante. In molte modulistiche è presente anche il richiamo alla responsabilità in caso di dichiarazioni false: non è un elemento “decorativo”, ma un promemoria della natura giuridica dell’atto. Va evitata la tentazione di usare formule generiche, il punto non è sembrare formali, ma essere precisi. Se, ad esempio, si dichiara la conformità di una copia nei casi consentiti, occorre identificare il documento e attestare che la copia corrisponde all’originale; se si dichiara una qualità o un fatto, è bene descriverlo in modo che il destinatario possa capire che cosa esattamente si sta attestando e, se necessario, effettuare controlli.
I controlli, come accennato, sono parte integrante del sistema. L’art. 71 del D.P.R. 445/2000 stabilisce che le amministrazioni procedenti sono tenute a effettuare controlli idonei sulla veridicità delle dichiarazioni di cui agli articoli 46 e 47, anche a campione e nei casi di ragionevole dubbio, e anche successivamente all’erogazione di benefici. Questo punto è essenziale per capire la logica del legislatore: la dichiarazione sostitutiva semplifica l’accesso ai procedimenti, ma non “blinda” il risultato. Se la dichiarazione non è veritiera, l’amministrazione ha strumenti per accertarlo e per reagire. Le irregolarità o omissioni rilevabili d’ufficio che non costituiscono falsità seguono invece la procedura di regolarizzazione o completamento prevista dal comma 3: se l’interessato non provvede, il procedimento non ha seguito. Dal lato del cittadino, ciò significa che firmare “con leggerezza” è un errore serio, perché eventuali difformità possono emergere anche dopo tempo, ad esempio dopo la concessione di un contributo, dopo l’ammissione a una graduatoria o dopo il rilascio di un provvedimento favorevole.
Le conseguenze della non veridicità sono di due ordini, amministrative e penali. Sul piano amministrativo, l’art. 75 del D.P.R. 445/2000 prevede la decadenza dai benefici: se dal controllo emerge la non veridicità del contenuto della dichiarazione, il dichiarante decade dai benefici eventualmente conseguiti sulla base di quella dichiarazione. Questo significa che, anche se la dichiarazione falsa non fosse penalmente perseguita o anche se la rilevanza penale fosse oggetto di valutazioni ulteriori, l’effetto amministrativo della perdita del beneficio può scattare e incidere in modo immediato. Sul piano penale, l’art. 76 del D.P.R. 445/2000 stabilisce che chiunque rilascia dichiarazioni mendaci, forma atti falsi o ne fa uso nei casi previsti dal Testo unico è punito ai sensi del codice penale e delle leggi speciali; inoltre, l’esibizione di un atto contenente dati non più rispondenti a verità equivale a uso di atto falso. In termini pratici, questo significa che una dichiarazione sostitutiva non è un “modulo burocratico” qualsiasi: è un atto che può innestare responsabilità personali, con conseguenze che vanno ben oltre la semplice chiusura negativa di una pratica.
Ci sono anche limiti importanti. Non tutto può essere sostituito da dichiarazione. L’art. 49 del D.P.R. 445/2000 prevede espressamente che i certificati medici, sanitari, veterinari, di origine, di conformità CE, di marchi o brevetti non possono essere sostituiti da altro documento, salvo diverse disposizioni della normativa di settore. Questo limite serve a prevenire un uso improprio delle dichiarazioni sostitutive in ambiti dove la tutela dell’interesse pubblico, la tecnicità dell’accertamento o la disciplina speciale rendono necessaria una certificazione qualificata. Un certificato sanitario richiesto dalla legge, per esempio, non può essere sostituito con una dichiarazione personale, salvo che una disposizione di settore lo permetta. La dichiarazione sostitutiva serve inoltre ad attestare stati, qualità personali e fatti: non è il documento con cui stipulare un contratto, conferire una procura o assumere impegni per il futuro.
Dal punto di vista operativo, la redazione corretta passa da un principio semplice: dichiarare solo ciò che si conosce direttamente e che si può ricostruire con precisione. Se un fatto non è direttamente noto o non è verificabile, è più prudente evitare formule assolute e, se necessario, acquisire prima gli elementi che consentano di dichiarare in modo consapevole. Questo vale in modo particolare quando la dichiarazione è predisposta per ottenere benefici, partecipare a selezioni, accedere a contributi o giustificare requisiti: in questi casi i controlli possono incidere sul riconoscimento o sul mantenimento del beneficio. È inoltre importante conservare una copia della dichiarazione e degli eventuali allegati, perché in caso di contestazioni o verifiche successive può diventare fondamentale dimostrare che cosa si è dichiarato, quando lo si è fatto e su quale base informativa.
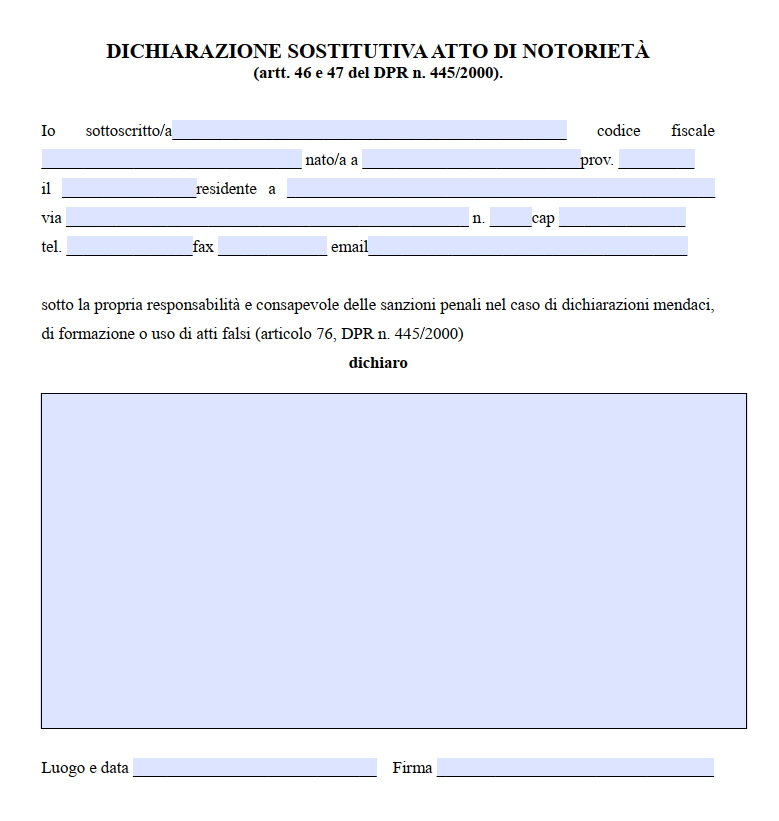
Modello Dichiarazione Sostitutiva di Atto di Notorietà Word
Il fac simile dichiarazione sostitutiva atto di notorietà Word può essere scaricato e modificato sul proprio computer in modo da adattarlo alle proprie esigenze. Si tratta di uno schema generico, se la dichiarazione richiede l’autenticazione della firma, occorre farla completare dal pubblico ufficiale abilitato o utilizzare il modello predisposto dall’ufficio competente.

Fac Simile Dichiarazione Sostitutiva di Atto di Notorietà PDF Editabile
Il modulo dichiarazione sostitutiva atto notorio PDF editabile può essere compilato inserendo le informazioni che sono state indicate in precedenza. Digitare il nome nel campo “Firma” non equivale ad apporre una firma digitale: dopo la compilazione occorre sottoscrivere o presentare il documento con una delle modalità valide descritte nella guida, provvedendo all’autenticazione quando richiesta.

Funzionario nella Pubblica Amministrazione. Ho creato questo sito per aiutare i cittadini che vogliono utilizzare uno strumento utile come l’autocertificazione nel modo giusto.